Masjid Raya Sumatera Barat dan Ujian Tata Kelola Aset Publik
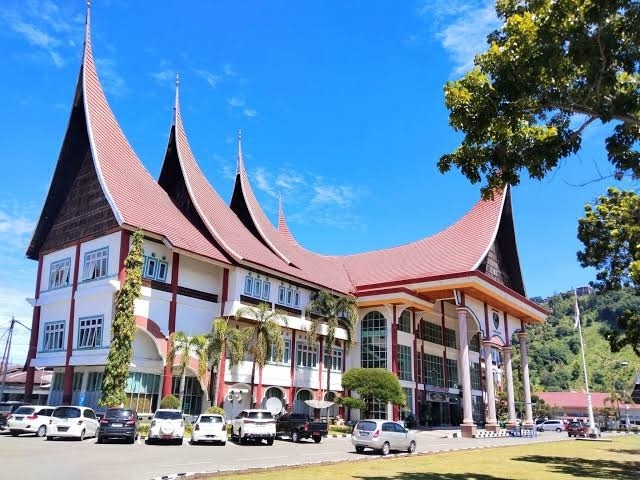
Masjid Raya Sumatera Barat di Padang adalah ikon provinsi sekaligus aset yang dibangun dengan uang publik. Gagasan pembangunannya dimulai sejak 2005 oleh Pemda Provinsi Sumatera Barat, pembangunan dimulai pada 21 Desember 2007 dengan anggaran tahun jamak, dan pemakaiannya diresmikan pada 14 Februari 2014. Masjid ini punya dua wajah hukum: ia barang milik daerah yang dibiayai pemerintah, sekaligus rumah ibadah yang menghimpun infak jamaah. Rezim hukum mana yang berlaku untuk masing-masing wajah itu perlu dijawab dengan tegas.
Pengelolaan barang milik daerah (BMD) diatur dalam PP Nomor 27 Tahun 2014 sebagaimana diubah dengan PP Nomor 28 Tahun 2020, serta Permendagri Nomor 19 Tahun 2016 yang diperbarui dengan Permendagri Nomor 7 Tahun 2024. Pendanaan masjid ini bersumber dari banyak pintu. Pemberitaan Republika tahun 2016 menyebut dananya berasal dari APBD Provinsi Sumbar, APBN, serta bantuan keuangan Pemprov Papua dan Jawa Barat. Bangunan yang dibiayai dan dicatat sebagai BMD tunduk pada siklus pengelolaan aset, mulai dari penatausahaan dan pengamanan hingga pertanggungjawaban. Infak jamaah berbeda. Dana ini bersumber dari masyarakat dan dititipkan dengan niat ibadah. Ketika pengelolanya adalah aparatur birokrasi, batas antara uang daerah dan uang umat mudah kabur.
Kaburnya batas itu pernah berujung pidana. Pada 2020, seorang ASN Pemprov Sumbar didakwa di Pengadilan Tipikor Padang menyelewengkan infak jamaah Masjid Raya tahun 2013–2019 sebesar Rp857,7 juta, di samping anggaran lain. Jaksa mengaitkan perbuatan itu dengan rangkap jabatan bendahara yang diemban terdakwa, yang memegang kas biro di Setda, kas masjid, kas unit pengumpul zakat, dan kas peringatan hari besar Islam. Pemberitaan lain menyebut kerugian dalam perkara ini mencapai Rp1,7 miliar, dan terdakwa dijatuhi hukuman tujuh tahun penjara.
Perkara ini tidak cukup dibaca sebagai kegagalan moral satu orang. Dalam teori pengendalian internal, pemisahan fungsi (segregation of duties) adalah prinsip dasar: pihak yang memegang uang tidak boleh sekaligus mencatat, mengesahkan, dan mengawasinya. Penyimpangan yang berlangsung hampir tujuh tahun menunjukkan bahwa mekanisme pengawasan, baik internal maupun jamaah, tidak bekerja sebagaimana mestinya. Pola ini sejalan dengan temuan umum BPK, bahwa IHPS II 2025 memuat 5.604 permasalahan senilai Rp8,125 triliun pada pemerintah daerah dan BUMD, dengan pengelolaan barang milik daerah sebagai salah satu tema pemeriksaan.
Kajian akademik tentang masjid ini memperlihatkan persoalan kelembagaan. Penelitian UIN Imam Bonjol menemukan bahwa pembagian kerja dan wewenang kepengurusan sudah sesuai kemampuan, tetapi belum seluruh pengurus aktif berkoordinasi. Kajian lain tentang perpustakaan masjid menemukan tidak adanya staf pengelola definitif dan anggaran tetap. Temuan-temuan ini berskala kecil, tetapi menunjukkan bahwa kedudukan masjid di antara birokrasi dan kepengurusan jamaah belum sepenuhnya memberi kepastian struktur, anggaran, dan tanggung jawab.
Kasus Jawa Barat memperlihatkan mengapa status hukum aset menentukan segalanya. Per 1 Januari 2026, Pemprov Jawa Barat tidak lagi membiayai operasional Masjid Raya Bandung karena lahannya berstatus wakaf dan bukan aset pemerintah daerah. Keputusan itu didahului kajian hukum, dan selama bertahun-tahun masjid tersebut diperlakukan seolah bagian dari aset pemerintah daerah. Pelajarannya, belanja APBD hanya sah jika ada dasar status aset yang jelas. Aset yang statusnya kabur menyimpan risiko hukum dan fiskal.
Ada beberapa rekomendasi yang perlu menjadi perhatian Pemprov Sumbar. Pertama, Pemprov Sumbar perlu memastikan dan mempublikasikan status hukum Masjid Raya: kepemilikan tanah, sertifikasi, pencatatan sebagai BMD, dan dasar hukum kelembagaan pengelolanya. Gubernur Mahyeldi sendiri menegaskan bahwa penguatan pengelolaan aset daerah dilakukan melalui administrasi, sertifikasi, inventarisasi, dan koordinasi dengan Kemendagri serta ATR/BPN. Masjid Raya layak menjadi contoh penerapannya. Kedua, dana APBD dan infak harus dipisahkan dalam rekening, pembukuan, dan pelaporan. Laporan keuangan infak perlu diaudit independen dan diumumkan berkala kepada jamaah. Ketiga, rangkap jabatan pemegang kas harus dilarang secara tegas melalui aturan internal, dengan verifikasi berlapis atas setiap penerimaan dan pengeluaran. Keempat, pengelolaan membutuhkan kelembagaan dengan SDM dan anggaran definitif, bukan ketergantungan pada penugasan ad hoc.
Masjid Raya Sumatera Barat adalah simbol adat basandi syarak, syarak basandi Kitabullah. Kepercayaan jamaah adalah modal terbesarnya, dan kepercayaan itu hanya bertahan jika aset dan dananya dikelola dalam kerangka hukum yang jelas dan terbuka. Tata kelola yang rapi adalah bentuk penghormatan terhadap amanah umat.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkini
Terpopuler
- 1Rudy Repenaldi Rilis Dilantik Jadi Sekda Kabupaten Solok, Bupati Minta ASN Lebih Disiplin
- 2Masjid Raya Sumatera Barat dan Ujian Tata Kelola Aset Publik
- 3Pemekaran Nagari Massal di Pesisir Selatan: Antara Dekatnya Pelayanan dan Rapuhnya Kelembagaan
- 4Pemekaran Nagari Massal di Pesisir Selatan: Antara Dekatnya Pelayanan dan Rapuhnya Kelembagaan
- 5Masjid Raya Sumatera Barat dan Ujian Tata Kelola Aset Publik